Domain deinvote.de kaufen?
Wir ziehen mit dem Projekt
deinvote.de um.
Sind Sie am Kauf der Domain
deinvote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deinvote.de kaufen?
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
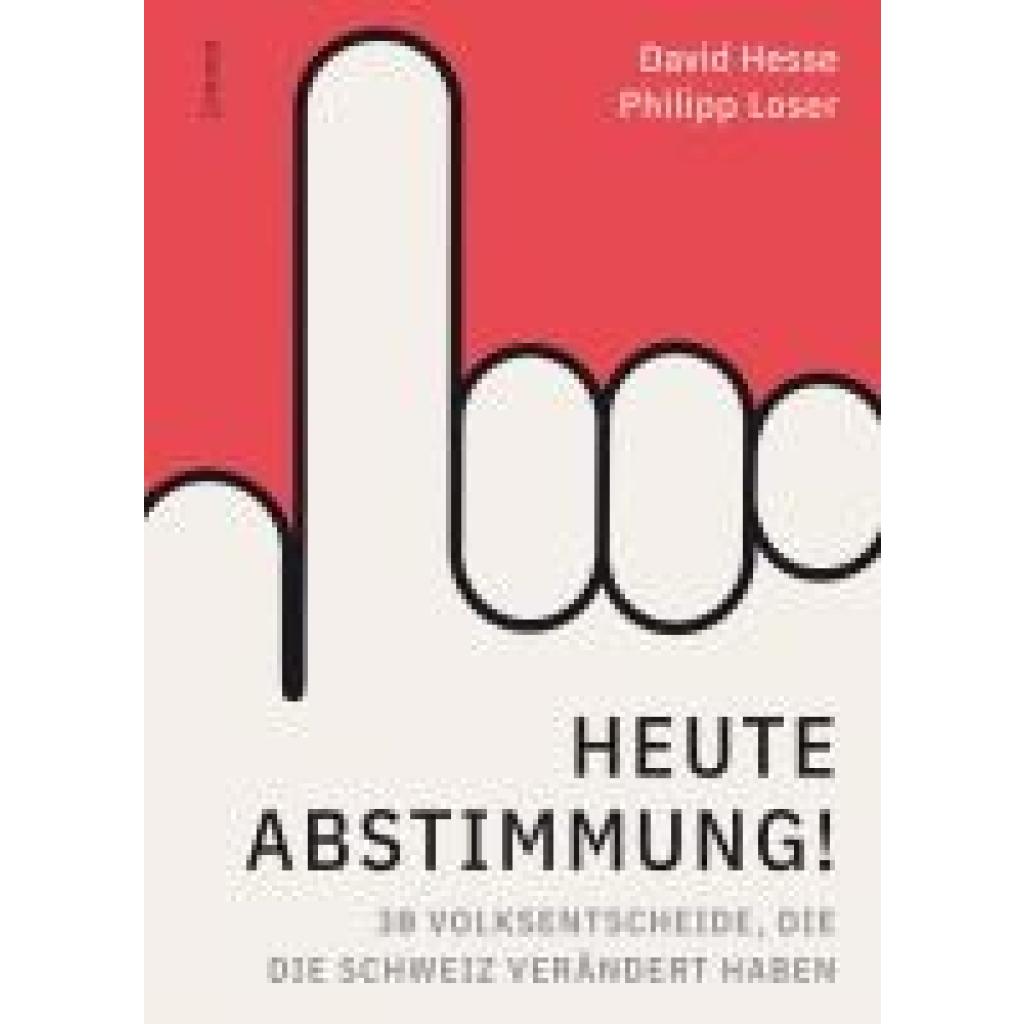
Heute Abstimmung!, Sachbücher von David Hesse, Philipp LoserDie Schweiz wird geformt von Wasser, Wetter, Stein und Volksabstimmungen. Seit der Gründung des modernen Bundesstaates 1848 haben die Stimmberechtigten mehr als 680-mal an der Urne Veränderungen der Nation beschlossen oder aufgehalten, mit einem Ja, einem Nein oder einem leeren Stimmzettel. Immer wieder haben Volksentscheide Weichen gestellt. Wir könnten heute in einer Schweiz ohne Armee leben, in einem EU-Staat, in einem Bund von nur 25 Kantonen, in einem Land ohne Frauenstimmrecht. Die Bevölkerung hat dafür gesorgt, dass es anders ist. Nach meist langen, gelegentlich erbitterten öffentlichen Debatten ist sie zur Abstimmung geschritten über die Gründung der SBB oder der AHV, über das Proporzwahlrecht ebenso wie über den Bau von Atomkraftwerken, ein neues Eherecht, eine vierte Landessprache oder den UNO-Beitritt. „Heute Abstimmung“ stellt dreissig Urnengänge vor, die bis heute nachwirken und das Land zu dem gemacht haben, das es heute ist. Und es ist das Porträt einer Nation aus Sicht der stimmberechtigten Bevölkerung.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umfrage, Fachbücher von Jean Philippe Décieux, Rüdiger Jacob, Andreas HeinzMeinungsumfragen und die Verkündigung ihrer Ergebnisse gehören zu unserem Alltag. Häufig sind diese jedoch folgenlos oder so banal, dass wir sie kaum noch zur Kenntnis nehmen. Zudem mangelt es einigen Umfragen an Qualität, weil den Verantwortlichen die notwendigen Kenntnisse fehlen. Da verwundert es nicht, dass der Ruf der Umfrageforschung in den letzten Jahren gelitten hat. Ziel des Buches ist es daher, theoretische Grundlagen und Praxiswissen zu vermitteln, mithilfe dessen Umfragen sowohl kritisch beurteilt als auch Fragebögen nach gültigen wissenschaftlichen Standards selbst erstellt werden können. Der Schwerpunkt liegt auf Hinweisen zur Formulierung von Fragen und zur Konstruktion von Fragebögen sowie der Planung und Durchführung der Feldarbeit. Neben postalischen, persönlichen und telefonischen Befragungen werden auch Online-, Mobile- und Mixed-Mode-Befragungen erläutert. Das Buch schliesst die Lücke zwischen allgemeinen Lehrbüchern zur empirischen Sozialforschung sowie speziellen Lehrbüchern zur Datenanalyse und wirkt dem zunehmenden Problem mangelnder Gültigkeit und Zuverlässigkeit von Befragungsdaten entgegen.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 50Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Beurteilung und Bewertung im Kunstunterricht, Schulbücher von Angela Mrusek, Antonia SchmidtDas Buch "Beurteilung und Bewertung im Kunstunterricht" bietet Lehrenden einen umfassenden Leitfaden zur Bewertung von Schülerarbeiten im kreativen Bereich. Es adressiert die Herausforderungen, die mit der Beurteilung von Kunstwerken verbunden sind, und stellt konkrete Hinweise sowie präzise Kriterien zur Verfügung. Die Autorin Angela Mrusek hat verschiedene Themenstellungen systematisch aufbereitet und bietet ausführliche Unterrichtsideen, die es Lehrenden ermöglichen, die kreativen Prozesse der Schüler zu fördern und gleichzeitig eine faire Bewertung vorzunehmen. Anhand von beispielhaften Schülerarbeiten wird verdeutlicht, wie die Leistungen der Kinder den spezifischen Beurteilungskriterien zugeordnet werden können. Dieses Buch ist ein wertvolles Hilfsmittel für alle, die im Kunstunterricht tätig sind und eine fundierte Beurteilung der Schülerleistungen anstreben.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abstimmung in Bewegung, Fachbücher von Melanie HallerAuf welche Weise können Abstimmungsprozesse im Tango erklärt werden? Anhand einer Mikroanalyse der Tanzpraktiken des Tango Argentino arbeitet Melanie Haller diese Prozesse heraus und setzt sie ins Verhältnis zu den Diskursen des Tango. Die transkulturelle Tanzkultur des Tango erweist sich dabei als eine Praktik von Intersubjektivierungsprozessen: Momente, in denen miteinander tanzende Subjekte Abstimmungen erreichen, die ihre eigene - als getrennt wahrgenommene - Subjektivität überschreiten und Intersubjektivierungen erlebbar machen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heute Abstimmung!, Sachbücher von David Hesse, Philipp LoserDie Schweiz wird geformt von Wasser, Wetter, Stein und Volksabstimmungen. Seit der Gründung des modernen Bundesstaates 1848 haben die Stimmberechtigten mehr als 680-mal an der Urne Veränderungen der Nation beschlossen oder aufgehalten, mit einem Ja, einem Nein oder einem leeren Stimmzettel. Immer wieder haben Volksentscheide Weichen gestellt. Wir könnten heute in einer Schweiz ohne Armee leben, in einem EU-Staat, in einem Bund von nur 25 Kantonen, in einem Land ohne Frauenstimmrecht. Die Bevölkerung hat dafür gesorgt, dass es anders ist. Nach meist langen, gelegentlich erbitterten öffentlichen Debatten ist sie zur Abstimmung geschritten über die Gründung der SBB oder der AHV, über das Proporzwahlrecht ebenso wie über den Bau von Atomkraftwerken, ein neues Eherecht, eine vierte Landessprache oder den UNO-Beitritt. „Heute Abstimmung“ stellt dreissig Urnengänge vor, die bis heute nachwirken und das Land zu dem gemacht haben, das es heute ist. Und es ist das Porträt einer Nation aus Sicht der stimmberechtigten Bevölkerung.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umfrage, Fachbücher von Jean Philippe Décieux, Rüdiger Jacob, Andreas HeinzMeinungsumfragen und die Verkündigung ihrer Ergebnisse gehören zu unserem Alltag. Häufig sind diese jedoch folgenlos oder so banal, dass wir sie kaum noch zur Kenntnis nehmen. Zudem mangelt es einigen Umfragen an Qualität, weil den Verantwortlichen die notwendigen Kenntnisse fehlen. Da verwundert es nicht, dass der Ruf der Umfrageforschung in den letzten Jahren gelitten hat. Ziel des Buches ist es daher, theoretische Grundlagen und Praxiswissen zu vermitteln, mithilfe dessen Umfragen sowohl kritisch beurteilt als auch Fragebögen nach gültigen wissenschaftlichen Standards selbst erstellt werden können. Der Schwerpunkt liegt auf Hinweisen zur Formulierung von Fragen und zur Konstruktion von Fragebögen sowie der Planung und Durchführung der Feldarbeit. Neben postalischen, persönlichen und telefonischen Befragungen werden auch Online-, Mobile- und Mixed-Mode-Befragungen erläutert. Das Buch schliesst die Lücke zwischen allgemeinen Lehrbüchern zur empirischen Sozialforschung sowie speziellen Lehrbüchern zur Datenanalyse und wirkt dem zunehmenden Problem mangelnder Gültigkeit und Zuverlässigkeit von Befragungsdaten entgegen.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
Ähnliche Suchbegriffe für Bilanziert
-
Einfache-Entscheidung-Cordhose - 50Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Loser, Philipp: Heute Abstimmung!Heute Abstimmung! , 30 Volksentscheide, die die Schweiz verändert haben , Sonstige > Motorkühlung , Erscheinungsjahr: 20241114, Produktform: Kartoniert, Autoren: Loser, Philipp~Hesse, David, Seitenzahl/Blattzahl: 248, Abbildungen: 54 Farbabbildungen und 30 Karten, Keyword: Abstimmung; Demokratie; Politik; Sachbuch; Schweiz, Fachschema: Betrieb / Mitbestimmung~Betriebsverfassung / Mitbestimmung~Mitbestimmung~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Wahl - Wahlrecht, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 135, Höhe: 20, Gewicht: 607, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 52Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.